Sie befinden sich hier:Peter Schaaf und Managementpartner • Aktuelles • Beitrag 373 – Zinsdeckungsgrad

Beitrag 373 – Zinsdeckungsgrad

Wir haben mittlerweile bereits einige Erläuterungen zu gängigen GuV- sowie Bilanzkennzahlen veröffentlicht. In der letzten Zeit hat sich eine Kennzahl stärker in den Vordergrund „geschoben“, was letztendlich auch an der verhaltenen Konjunktur sowie dem steigenden Zinsniveau liegen wird. Diese Kennzahl lautet: Zinsdeckungsgrad.

Ziel der Kennzahl ist es, ein Verhältnis darüber abzugeben, wie oft der Zinsaufwand eines Unternehmens durch das Teilbetriebsergebnis erwirtschaftet werden kann. 

Der Zinsdeckungsgrad ist damit ein wichtiger Frühwarnindikator für Beurteilung der Kapitaldienstfähigkeit eines Unternehmens.

Als Teilbetriebsergebnis wird das Betriebsergebnis vor Zinsaufwendungen (genauer gesagt vor dem Zinsergebnis) verstanden. Dieses Ergebnis soll den Erfolg einer Periode widerspiegeln, der ohne Sondereffekte, d. h. außerordentliche Aufwendungen bzw. Erträge, sowie vor EE-Steuern erwirtschaftet wird. Unter den EE-Steuern werden primär die Gewerbesteuer sowie die Körperschaftssteuer eines Unternehmens subsumiert. 

Der Zinsdeckungsgrad ist wie folgt definiert: 

Mit der Kennzahl wird ein Faktor berechnet, der angibt, wie oft rechnerisch mit dem normalen Periodenerfolg eines Unternehmens (vor Zinskosten) die Zinslast getragen werden kann. 

Einer der großen Vorteile dieser Kennzahl dürfte darin bestehen, dass sowohl im Zähler als auch im Nenner GuV-Größen verwendet werden. Das bekannte Problem einer stichtagsverzerrten Darstellung, wie es sich beispielsweise bei dem dynamischen Verschuldungsgrad oder der rechnerischen Bankkapitalverzinsung ergeben könnte, besteht hier folglich nicht. 

Die Grundaussage dieser Kennzahl lautet: Je höher der Zinsdeckungsgrad ist, d. h., je öfter der Zinsaufwand durch das rechnerische Teilbetriebsergebnis erwirtschaftet werden kann, desto besser ist die Schuldentragfähigkeit eines Unternehmens. 

Natürlich gilt auch hier, dass diese Kennzahl in einem hohen Maße von der jeweiligen Branche abhängt. Unternehmen, die branchentypisch als anlagenlastig einzustufen sind, müssen zwangsläufig auch eine höhere Finanzierungslast stemmen. Dass dieser Zinsdeckungsgrad dann schlechter als bei einem reinen Dienstleistungsunternehmen ist, dürfte nachvollziehbar sein. 

Wie immer fällt eine pauschale Bewertung dieser Kennzahl schwer. In aller Regel kann davon ausgegangen werden, dass Zinsdeckungsgrade über 9 als sehr gut, Zinsdeckungsgrade unter 1 als sehr schlecht eingestuft werden können. 

Über den „groben Daumen“ lässt sich folgende grobe Einschätzung vornehmen.

Zinsdeckungsgrad <= 3 geringe Zinstragfähigkeit

3 >= x <= 5 durchschnittliche Zinstragfähigkeit

5 >= x <= 9 gute Zinstragfähigkeit

Zinsdeckungsgrad > 9 sehr gute Zinstragfähigkeit

Fazit: 

Der Zinsdeckungsgrad ist eine ergänzende Kennzahl, die eine gute Aussage zur Zins- und damit Schuldentragfähigkeit eines Unternehmens gibt. 

Zu berücksichtigen ist hierbei, dass aufgrund des sehr geringen Zinsniveaus in den letzten Jahren allgemein von den Unternehmen auch nur ein geringer Zinsaufwand zu verkraften war. Die historischen Zinsdeckungsgrade dürften daher allgemein als nicht repräsentativ angesehen werden können.

Ein großer Vorteil dieser Kennzahl ist aber, dass sowohl im Zähler als auch im Nenner Periodengrößen verglichen werden und damit die bekannte Problematik von stichtagsbezogenen zwar richtigen, aber insgesamt verzerrten Bilanzrelationen nicht besteht. 
Seminare

Praxisnah, effektiv, nachhaltig
– Wie wir trainieren
Suche

PETER SCHAAF

GESCHÄFTSFÜHRER

Ein Sprichwort sagt: Nur wenn das Feuer in dir brennt, kannst du es bei anderen entfachen. Nach diesem Prinzip gestalte ich meine Seminare. Abwarten und reagieren – das ist nicht meine Sache; aktives und zeitnahes Handeln zeichnet mich aus. Dieses Feedback erhalte ich auch immer wieder von Kunden und Teilnehmern. Denn den gewünschten Effekt kann man nur dann erzielen, wenn die vorgeschlagenen Handlungsmaßnahmen bzw. Seminarinhalte auch umgesetzt werden. Auf dieser Überzeugung baue ich meine Arbeit auf.

Beruflicher Werdegang

  • Berufsausbildung zum Bankkaufmann bei der Sparkasse Bonn
  • Studium der Betriebswirtschaftslehre an der Universität zu Köln mit den Schwerpunkten Bankbetriebslehre, Wirtschaftsprüfung und Steuerrecht
  • Dreijährige Tätigkeit im gewerblichen Aktivgeschäft der Sparkasse Bonn in den Bereichen Marktfolge und Markt
  • Langjährige Managementerfahrung als „Sparringspartner“ für mittelständische Unternehmen in betriebswirtschaftlichen Themenstellungen wie Finanzierung, Controlling oder Sanierung bei renommierten Beratungsgesellschaften
  • Zudem umfangreiche Erfahrung als Dozent aus mittlerweile mehr als über 2.000 Seminartagen
  • Erfolgreicher Abschluss der Lehrgänge zum „Zertifizierten Unternehmensberater CMC/BDU“ sowie „Zertifizierten Restrukturierungs- und Sanierungsexperte RWS“

Neben dem beruflichen Werdegang zieht sich die Thematik des „Troubleshooting“ seit vielen Jahren über die private Seite des Unternehmensberaters Peter Schaaf.

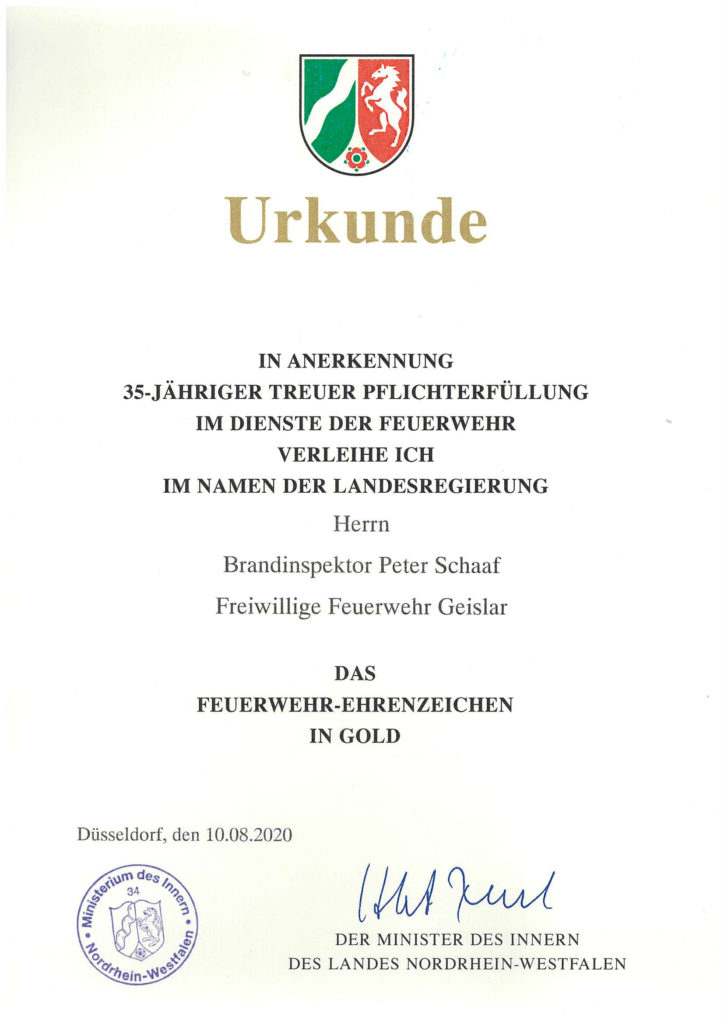
So trat er 1985 in die Freiwillige Feuerwehr Bonn ein und durchlief eine „klassische Feuerwehrkarriere“ von der Grundausbildung, dem Truppführer Lehrgang bis hin zum Abschluss des Gruppenführerlehrgangs im Jahr 1997. 2010 erhielt er vom Innenminister des Landes NRW das Feuerwehrehrenzeichen in Silber. Im Jahr 2020 absolvierte er erfolgreich die Ausbildung zum Zugführer am Institut der Feuerwehr in Münster und erlangte damit die Qualifikation, einen kompletten Feuerwehrzug (rund 24 Einsatzkräfte) im Einsatzgeschehen führen zu können.

Insgesamt war er über 40 Jahre in seiner Einheit tätig.

Feuerwehr Ehrenzeichen Gold_Peter Schaaf

Ausbildung und Qualifikationen bei der Feuerwehr

  • 1988 Grundausbildung
  • 1990 Ausbildung zum Atemschutzgeräteträger
  • 1991 Führerschein für LKWs und Feuerwehrfahrzeuge
  • 1992 Ausbildung zum Maschinisten
  • 1996 Ausbildung zum Truppführer
  • 1997 Ausbildung zum Gruppenführer
  • 2020 Ausbildung zum Zugführer

Beförderungen:

  • 1989 Feuerwehrmann
  • 1993 Oberfeuerwehrmann
  • 1997 Unterbrandmeister
  • 1999 Brandmeister
  • 2002 Oberbrandmeister
  • 2010 Hauptbrandmeister
  • 2020 Brandinspektor

WIE DER VATER SO DER SOHN

Es ist ein bewegender Moment, wenn ein Brandinspektor der Freiwilligen Feuerwehr stolz auf seinen Sohn blickt, der wie sein Vater, im Ehrenamt tätig ist. Die Freiwilligen Feuerwehren sind nicht nur eine Institution des Schutzes und der Sicherheit, sondern auch ein Symbol für Gemeinschaft und Zusammenhalt. Wenn die nächste Generation bereit ist, sich diesem wichtigen Ehrenamt anzuschließen, spricht das Bände über den Geist der Hingabe und des Dienstes, der in dieser Familie herrscht.
Es ist eine Quelle der Freude und des Stolzes für den Brandinspektor zu sehen, wie sein Sohn aktiv an der Sicherheit für Menschen, Hab & Gut teilnimmt und das Erbe der Feuerwehr weiterträgt.